«Кроме потенциальных проблем – ничего»: в Татарстане можно будет оплатить покупки цифровым рублем 23/08/2026 – Статьи 2026-09-14 15:18:06
Пополнить цифровой кошелек получится не больше чем на 300 тысяч рублей в месяц – такой лимит ЦБ вводит для граждан вместе с запуском новой формы денег. Кошельки цифрового рубля откроются в приложениях 12 крупнейших банков, из татарстанских в списке – Ак Барс банк. Компании с выручкой от 120 млн рублей обяжут принимать такую оплату, а с 2027 года заработают комиссии. Для бизнеса это «трудозатраты, оргзатраты, материальные затраты», отмечают эксперты KazanFirst. А главное, преимуществ новой формы расчетов для потребителей они не видят.
С 1 сентября цифровой рубль выходит из пилота: открыть кошелек можно будет через приложение любого из 12 системно значимых банков — это более 80% платежного рынка. Все они к запуску готовы, заявила директор департамента национальной платежной системы Банка России Алла Бакина.
Системно значимыми в России считаются Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, РСХБ, «Юникредит банк», Райффайзенбанк, Совкомбанк, МКБ, «Дом.РФ».
Также доступ россиянам к цифровому рублю должны обеспечить банки, признанные значимыми на рынке платежных услуг: «Россия», «Санкт-Петербург», Цифра банк, ТКБ, «Русский стандарт», Яндекс банк, Озон банк и НКО «Мобильная карта». В этот же список входит Ак Барс банк — единственный татарстанский банк среди участников запуска.
Для граждан участие в системе остается добровольным и бесплатным — комиссий по операциям физлиц не будет. Единственное ограничение регулятор вводит на пополнение кошелька.
— Единственный лимит — 300 тысяч рублей в месяц на переводы со своего безналичного счета в одном банке на цифровой счёт. Как показывает практика и наша статистика, для человека в среднем этой суммы вполне достаточно, — уточнила Бакина в интервью РИА Новости.
Ограничение действует только на конвертацию собственных безналичных рублей в цифровые. Уже зачисленными средствами можно распоряжаться свободно: ни на входящие переводы от других людей, ни на оплату покупок лимитов нет.
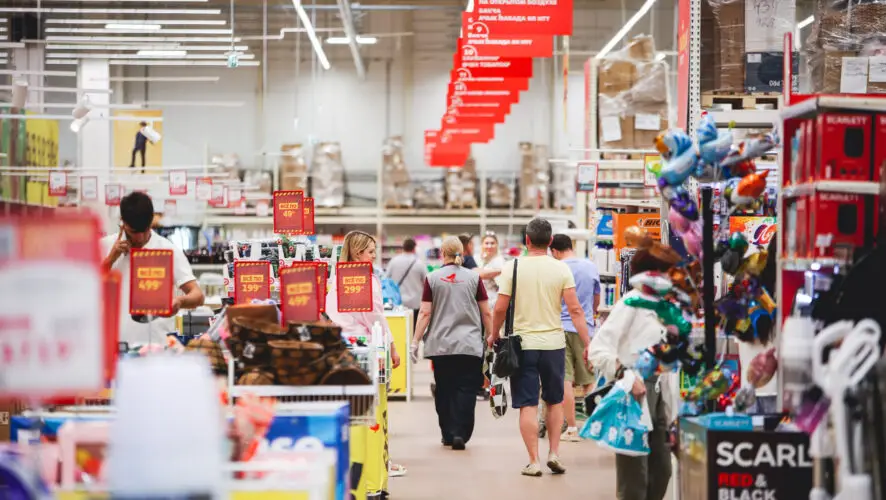
А вот у части бизнеса выбора не остается. Согласно информации, опубликованной на сайте регулятора, с 1 сентября 2026 года компании, которые продают товары и услуги для личных нужд граждан РФ, с выручкой за 2025 год больше 120 млн рублей обязаны обеспечить покупателям возможность расчета в цифровых рублях. В 2027 году такие обязательства появятся у продавцов с годовой выручкой больше 30 млн рублей, а с 2028 года — с годовой выручкой больше 20 млн рублей. Организации, зарабатывающие меньше 20 млн рублей в год, подключать оплату цифровыми рублями не обязаны.
До конца года по всем операциям бизнеса с цифровыми рублями действует льготный период — транзакции банков будет оплачивать регулятор. Комиссии за переводы появятся с 1 января 2027 года. Так, перевод физического лица юридическому составит 0,3% от суммы, но не более 1 500 рублей. За оплату коммунальных услуг возьмут 0,2%, но не более 10 рублей. За B2B-перевод — 15 рублей. Выплаты заработной платы и иные подобные транзакции организаций физическим лицам будут стоить 1 рубль за каждое поручение, но не менее 15 рублей за реестр распоряжений.
Для работы в системе компании-продавцу нужно будет открыть только один счёт на платформе цифрового рубля. Доступ к нему будет возможен через систему дистанционного банковского обслуживания любого банка — участника платформы, в котором у компании есть счёт или заключен договор об использовании корпоративного электронного средства платежа.
От организации потребуется настройка кассового и POS-оборудования для приёма платежей в цифровых рублях. Сценарий оплаты цифровыми рублями аналогичен приёму оплаты через Систему быстрых платежей — сканированием универсального платежного кода (QR-кода). Средства зачисляются на счёт цифрового рубля продавца в режиме реального времени.
«Никто не собирается платить зарплату цифровыми рублями»
Доктор экономических наук, доцент Казанского федерального университета Игорь Кох отметил в разговоре с KazanFirst, что никаких преимуществ от использования цифрового рубля физическими лицами он не видит. Основную выгоду от этого нововведения должны получить организации.
— Расчеты в цифровых рублях для торговли будут значительно дешевле, чем оплата банковскими картами. Плата за эквайринг в случае цифрового рубля будет значительно ниже, — пояснил Кох.
Кроме того, по его словам, цифровой рубль выглядит более защищенным, чем обычный банковский счёт.
— Если банк обанкротился, то Агентство по страхованию вкладов вернет деньги физическому лицу в пределах 1,4 млн рублей, а вот бизнесу никто ничего не вернет, — указал он.
Как отметил эксперт, эти деньги находятся на платформе Центробанка, а он обанкротиться не может. По его мнению, в первую очередь цифровой рубль будет внедряться в сфере бюджетного финансирования — госзакупках, госконтрактах, финансирование бизнеса государством. Это позволит повысить прозрачность соответствующих финансовых потоков.
— Он вообще-то нужен для того, чтобы оплачивать закупки материалов, оборудования, комплектующих, топлива, энергии, коммуналки, налогов. Во многих случаях персонал — это не самая главная статья затрат. Насколько я понимаю, никто не собирается платить зарплату цифровыми рублями. Тем более никто не ограничивает перевод цифровых рублей в обычные безналичные рубли, — заключил эксперт.
«Какая разница, какой рубль?»
Заместитель председателя Торгово-промышленной палаты РТ по экономическим вопросам Сергей Карпухин указал в разговоре с KazanFirst, что предприниматели относятся к нововведению «без восторга».
— Пока, кроме потенциальных проблем, первоочередных, не видится ничего. В любом случае, он потребует определенных телодвижений. Любое новшество — это всегда трудозатраты, оргзатраты, материальные затраты. Все это решаемо, но в любом случае это лишняя задача, которую надо решить, — отметил эксперт.
При этом он выразил сомнения относительно того, что цифровой рубль решит проблему серых зарплат, например.
— Если оплата официальная, то она официальная. А если она неофициальная, то она в наличной форме выдается. Какая разница, какой рубль? — отметил Карпухин.
«Цифровой рубль создает ещё один стандартизированный платежный контур»
Директор по стратегии ИК «Финам» Ярослав Кабаков считает, что для рядового потребителя цифровой рубль скорее дополнительный платежный инструмент, чем необходимость.
— Это не новые деньги и не криптовалюта, а другая форма рубля, которой можно будет платить наряду с картами и СБП. Реальный смысл для граждан появится только при более низкой стоимости, удобстве или новых функциях вроде программируемых платежей. Добровольность здесь принципиальна: заставлять граждан переходить на цифровые рубли не будут, — подчеркнул он.
Основную сложность для бизнеса он видит в необходимости настроить кассовое программное обеспечение, POS-терминалы, QR-оплату и интеграцию с банком. Отдельных бухгалтерских компетенций здесь не требуется: цифровой рубль учитывается как безналичные деньги. Но нулевая комиссия на старте не означает бесплатного внедрения: расходы на оборудование и IT-интеграцию бизнес все равно понесет. С 2027 года появятся и тарифы на приём платежей.
— Для банков подключение к платформе даёт преимущество, но это не административная преференция, а новый комиссионный рынок. Участники платформы получают вознаграждение за проведение операций и могут зарабатывать на подключении бизнеса. При этом архитектура системы не даёт им эксклюзивного положения: клиент сможет работать с цифровым рублем через разные банки, — отметил Кабаков.
Наиболее чувствительный эффект, по его мнению, это окажет на серый бизнес.
— Цифровой рубль не превращает каждую операцию автоматически в налоговую отчетность, но создает ещё один стандартизированный платежный контур, связанный с инфраструктурой ЦБ и налоговым администрированием. Чем больше оборота проходит через него, тем сложнее скрывать систематическую выручку, — рассказал эксперт.
Для белого же бизнеса, по его словам, цифровой рубль – это прежде всего новая обязанность и платежный канал, а для компаний, заинтересованных в непрозрачном обороте, скорее дополнительный риск. Добровольно переводить туда серые деньги предприниматели вряд ли захотят.